


1.本月热点关注
生产:8月份纱管纸企业产量月环比减少2.91%;
库存:8月末企业库存在16.8天,较上月末减少1.6天;
利润:纸企利润持续下滑,纱管纸利润环比减少7.4元/吨。
2.本月行情分析
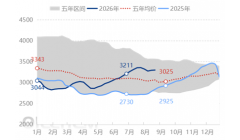
图1 国内纱管纸200标准主要市场价格走势图(单位:元/吨) |
 |
数据来源:隆众资讯 |
表1 国内区域价格变动对比表(单位:元/吨)
市场 | 标准 | 本期均价 | 上期均价 | 去年同期 | 环比 | 同比 |
全国 | 200标准 | 2695 | 2681 | 2360 | 0.5% | 14.2% |
山东 | 200标准 | 2680 | 2668 | 2332 | 0.4% | 14.9% |
江苏 | 200标准 | 2700 | 2688 | 2380 | 0.4% | 13.4% |
浙江 | 200标准 | 2710 | 2698 | 2400 | 0.4% | 12.9% |
福建 | 200标准 | 2890 | 2885 | 2492 | 0.2% | 16.0% |
河北 | C级 | 1800 | 1788 | 1700 | 0.7% | 5.9% |
广东 | 300标准 | 3100 | 3088 | 2750 | 0.4% | 12.7% |
数据来源:隆众资讯
8月国内样本企业200标准均价为2695元/吨,环比增长0.5%,本月市场交投度整体尚可,下旬出货相对客观。本月终端淡季拖累,秋冬订单谨慎下达,需求传导下,中上旬整体纸管订单增长不足,下旬短暂的出货节奏加快并未改善国内整体供需格局;成本面废纸价格先涨后跌,目前纸企库存适当优化,纸企开工积极性整体不高;目前成本波动并未有效释放纸企紧缩的利润空间,纸企成交暂稳。
3.市场影响因素
1)8月末,纱管纸企业库存天数16.8天,较上月末减少1.6天。
2)8月,中国纱管纸毛利为85.9元/吨,较上月减少7.4元/吨,环比-7.93%。
4.下月市场预测
整体来看,纱管纸价格或受成本持续趋弱与需求带动而横盘调整。9月,预计终端季节订单部分释放,织造订单或有一定增长,纸管订单预期上扬。成本面废纸存下滑预期,下月纸价或将延续稳定,纸企方面开工积极性维持中等水平,库存或存一定优化空间。预计9月份国内纱管纸价格以稳为主,实际交投表现良好。
更多月度市场分析,请查看隆众资讯纱管纸月报。


 400-688-8369