


1.本月关注点
8月份针叶浆现货市场均价在4809元/吨,环比跌幅1.2%,同比跌幅17.5%;阔叶浆现货市场均价在4402元/吨,环比持平,同比涨幅6.0%;本色浆现货市场均价在5316元/吨,环比涨幅4.3%,同比涨幅8.2%;化机浆现货市场均价在3800元/吨,环比持平,同比涨幅2.7%。
2.本月行情分析
本期牛皮纸市场价格稳定,华东地区木浆本色牛皮纸市场含税均价6200元/吨,环比持平,华东地区白色食品级牛皮纸市场含税均价7300元/吨,环比持平。
表1 本期牛皮纸市场价格变化表(单位:元/吨)
级别 | 本期均价 | 上期均价 | 去年同期 | 环比 | 同比 | |
华北 | 木浆本色牛皮纸 | 6400 | 6400 | 6400 | 0.00% | 0.00% |
华东 | 木浆本色牛皮纸 | 6200 | 6200 | 6200 | 0.00% | 0.00% |
白色食品牛皮纸 | 7300 | 7300 | 7200 | 0.00% | 1.39% | |
华中 | 木浆本色牛皮纸 | 6200 | 6200 | 6200 | 0.00% | 0.00% |
华南 | 木浆本色牛皮纸 | 6200 | 6200 | 6200 | 0.00% | 0.00% |
数据来源:隆众资讯
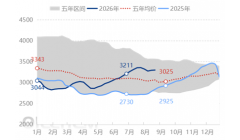
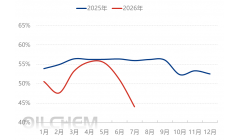
8月份牛皮纸市场呈现“需弱价稳、成本稳固支撑”的市场特征。本月可交叉排产牛皮纸厂数量增多,对局部供应格局产生影响,但整体来看,本期需求无明显起色,淡季特征明显,纸厂基本维持正常开工,市场供应增加,纸厂累库速度加快,部分以销定产,部分牛皮纸厂可灵活转产牛卡纸等品种,缓和生产压力。当前终端需求释放不足且增速放缓,下游企业接刚性订单为主,新增订单跟进不足,备货意愿下降,降库回笼资金意愿增强,成交多为实单实谈。本月华东地区木浆本色牛皮纸市场含税均价6200元/吨,环比持平,同比持平;华东地区白色食品级牛皮纸市场含税均价7300元/吨,环比持平,同比上涨1.39%。
| ||
数据来源:隆众资讯 | ||

3.市场影响因素分析
8月份进口纸浆市场呈现针叶触底反弹、阔叶盘整运行的分化走势。影响本月价格变动的主要原因:一、受盘面拖累,针叶浆价格月中跌至年內最低点。供应端事件驱动针叶浆反弹,Domtar加拿大好声年产38万吨的纸浆厂停产、全球最大针叶浆厂芬兰凯米厂计划10-11月停产6周,海外浆厂关停叠加期货盘面修复,共同提振市场情绪,针叶浆呈现先跌后涨的运行态势。二、进口本色浆下游按需补库,外盘支撑以及市场流通货源偏紧,本色浆报价区间内上涨。三、需求端淡季特征延续,纸厂维持刚需采购,市场无实质性利好支撑,交投按部就班运行,压制浆价上行空间。
4.下月市场预测
预计下期牛皮纸市场存下行预期,木浆本色牛皮纸市场主流含税价6200元/吨,8月回顾来看,终端需求释放不足,业者信心受挫对后市看法转空,普遍下调9月需求预期值,需求疲软抑制下游备货积极性,逆向利空传导至纸厂及经销商,库存压力增大,市场供需失衡下牛皮纸价格存下探可能,预计木浆价格震荡上行,成本面对牛皮纸行情低位支撑稳固且向上方位偏移,牛皮纸上游承担成本上涨压力,限制了牛皮纸价格下行空间。目前纸厂暂未报出停机检修计划,纸厂开工运行情况基本维持稳定,部分以销定产,可适度调整牛皮纸供应量,市场供应弹性增加,预计9月80-150g全木浆本色牛皮纸华东市场主流报价在5800-6400元/吨。


 400-688-8369